Para muita gente, ganhar 13,75% ao ano é melhor do que ganhar 20%. E elas estão certas.
Treze e setenta e cinco é a Selic desde 16 de setembro de 2026. É o que o Tesouro Selic paga, e é o mais perto de "sem risco" que existe no Brasil. Vinte é o que aquele investimento arriscado promete. A diferença é seis e um quarto ao ano. O que ninguém te pergunta é o que você vai ter que aguentar para ganhar esses seis a mais.
Para entender isso, vale um exemplo com duas estratégias que renderam a mesma coisa no ano. Uma você conseguiria segurar. A outra te faria vender no pior dia.
As duas fecharam com quinze por cento. A primeira subiu devagar, um pouco por mês, sem susto. A segunda caiu vinte e cinco por cento em março, ficou lá embaixo por três meses e recuperou tudo em novembro.
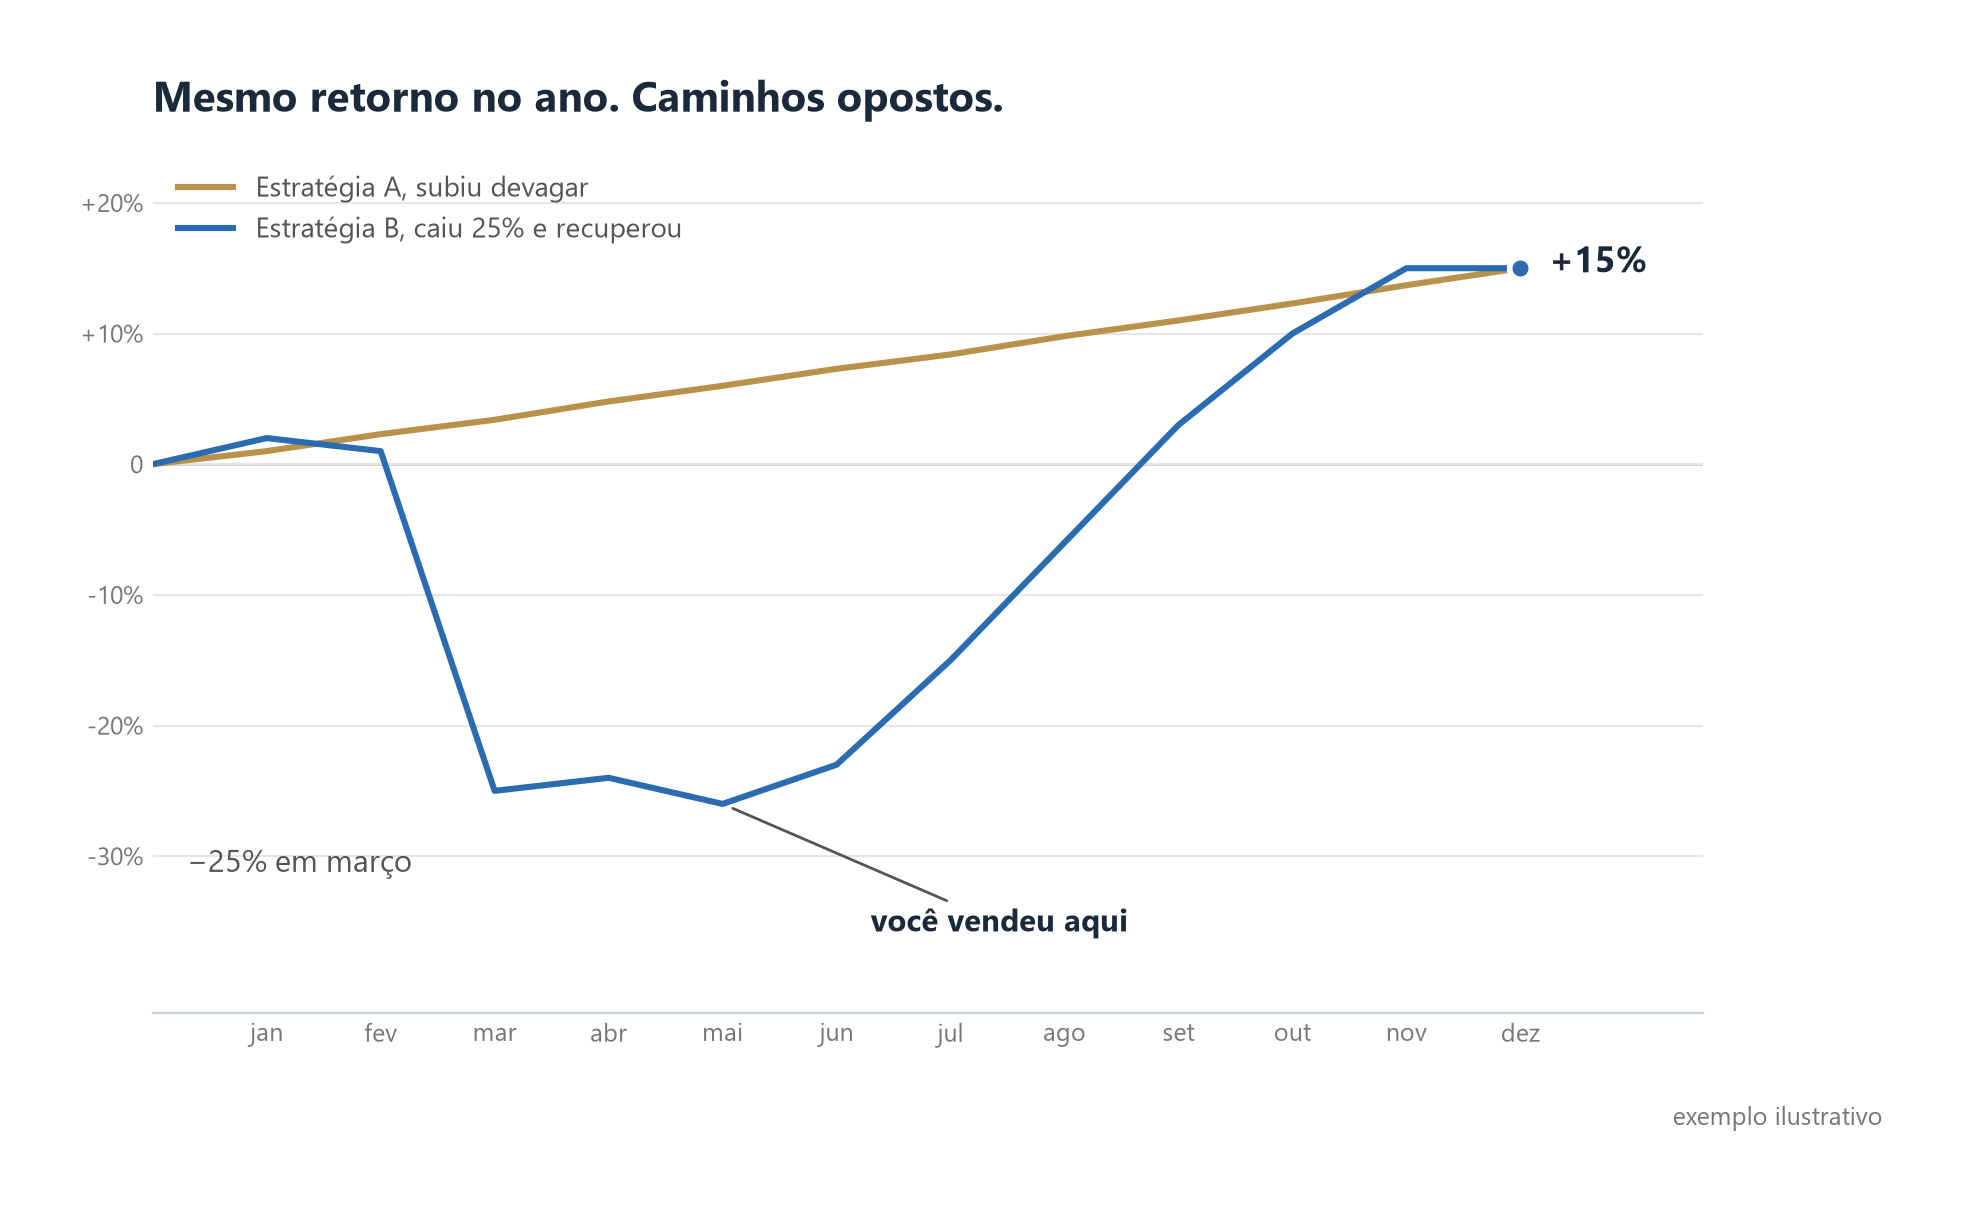
No papel deu empate. Na prática não. Quem estava na segunda vendeu em maio, no fundo, porque é muito difícil ver um quarto do patrimônio sumir e ficar parado olhando. Quando ela recuperou em novembro, essa pessoa já tinha saído. O retorno final das duas é o mesmo. O que aconteceu com o dinheiro de quem investiu, não.
O exemplo é inventado, e os números foram escolhidos para serem plausíveis, não para impressionar. Mas o mercado brasileiro produziu uma versão real disso faz pouco tempo.
O ano em que o Ibovespa rendeu quase nada e destruiu muita gente
Em 2020, o Ibovespa fechou o ano aos 119.017 pontos, alta de 2,92%. Olhando só esse número, foi um ano morno.
O que o número não conta: o índice fechou em 119.528 pontos no dia 23 de janeiro, recorde até então, e em 63.569 pontos no dia 23 de março. Uma queda de 47% em dois meses. No caminho, seis circuit breakers em oito pregões, e um dia, 12 de março, em que o índice fechou em queda de 14,8%, a maior desde 1998. Quem entrou no começo do ano e ficou até dezembro terminou com um pequeno ganho. Quem vendeu em março, e muita gente vendeu em março, realizou uma perda de quase metade e assistiu a recuperação de fora.
A tabela de retorno anual diz "+2,9%". A experiência de quem estava dentro foi "-47% e depois um milagre". São o mesmo ano. É por isso que retorno, sozinho, é a pior métrica que existe: ele é o único número que descreve o resultado sem descrever nada do que a pessoa viveu para chegar lá.
O número que enxerga a diferença
Em 1966, William Sharpe propôs uma medida para esse problema. Hoje ela leva o nome dele, índice de Sharpe, e é provavelmente a métrica mais usada da indústria de investimentos.
A ideia cabe numa frase: pegue o quanto rendeu a mais do que deixar o dinheiro parado e divida pelo quanto balançou no caminho.
Sharpe = (retorno da estratégia − retorno livre de risco) / volatilidade
Os três pedaços:
- Retorno da estratégia: o que ela rendeu no período.
- Retorno livre de risco: o que o dinheiro renderia sem risco nenhum. No Brasil a referência é a Selic, ou o CDI, que anda colado nela. Hoje, 13,75%. Faz sentido descontar isso porque render menos do que o Tesouro Selic não é mérito, é prejuízo disfarçado.
- Volatilidade: o desvio padrão dos retornos, que é uma medida de quanto o resultado oscilou. Se todo mês rendeu mais ou menos a mesma coisa, a volatilidade é baixa. Se um mês foi +8% e o outro −26%, é alta.
Rendeu bem balançando pouco, Sharpe alto. Rendeu o mesmo balançando muito, Sharpe baixo.
Fazendo a conta nas duas estratégias
Vale fazer a conta uma vez para o número deixar de ser abstrato. Para o exemplo, suponha que a taxa livre de risco tenha sido dez por cento no ano, uns 0,8% ao mês. É um número redondo escolhido só para a conta; com a Selic de hoje, 13,75%, os dois Sharpes ficam um pouco mais baixos e a conclusão não muda.
| Estratégia A | Estratégia B | |
|---|---|---|
| Retorno no ano | +15% | +15% |
| Retorno médio mensal | 1,25% | 1,25% |
| Volatilidade mensal | 0,13% | 9,4% |
| Volatilidade anualizada | cerca de 0,5% | cerca de 33% |
| Sharpe anualizado | acima de 10 | cerca de 0,15 |
(Sharpe mensal multiplicado pela raiz de 12 dá o anualizado. É a convenção padrão.)
A estratégia B tem Sharpe de 0,15. Para dar uma régua: um Sharpe de 1 já é considerado bom para uma estratégia de longo prazo, e o mercado de ações como um todo, em períodos longos, fica em torno de 0,3 a 0,5 dependendo do país e da década. B rendeu quinze por cento com um risco que não pagou.
E a estratégia A tem um Sharpe acima de 10, o que na vida real seria um sinal de alerta, não de qualidade. Nenhuma estratégia que existe sobe assim, sem nenhum mês ruim. Quando alguém mostra uma curva dessas, a pergunta certa não é "onde eu assino", é "o que está errado". Isso leva ao próximo caso.
O Sharpe que era bom demais
Bernie Madoff geriu, por décadas, o que parecia ser um dos fundos mais consistentes dos Estados Unidos. Retorno na casa de dez a doze por cento ao ano, quase todo mês positivo, praticamente sem oscilação. Um Sharpe altíssimo, muito acima de qualquer coisa que a indústria produzia.
Em 2000, um analista chamado Harry Markopolos foi encarregado de replicar a estratégia de Madoff para o empregador dele. Não conseguiu. Ele calculou que aquela combinação de retorno e volatilidade era matematicamente implausível com a estratégia que Madoff dizia usar. Escreveu para o regulador americano em 2000, 2001, 2005, 2007 e 2008. O documento de 2005 tinha o título "O maior hedge fund do mundo é uma fraude". Ninguém agiu. Em dezembro de 2008 Madoff confessou. Os retornos nunca existiram.
A lição não é que Sharpe alto é fraude. É que Sharpe é uma medida que também funciona ao contrário: quando ele é alto demais para a estratégia declarada, ele está te avisando que alguma coisa não bate. Retorno, sozinho, nunca avisaria. Retorno de doze por cento ao ano é normal. Doze por cento ao ano sem nenhum mês ruim, não.
Por que isso custa dinheiro
Quase todo mundo escolhe investimento pelo retorno. É o número que aparece primeiro, o que a propaganda mostra, o que o amigo conta no almoço.
O problema é que o retorno final não diz nada sobre o caminho, e o caminho é onde as decisões acontecem. Ninguém vende no dia 31 de dezembro olhando o resultado do ano. A pessoa vende em maio, no meio da queda, olhando a tela vermelha.
Isso cria um efeito perverso. Entre duas opções com o mesmo retorno anunciado, a que balança mais é a que mais assusta, e susto é o que faz a pessoa sair. Quem escolhe só pelo retorno acaba comprando justamente a estratégia que vai fazer ele vender na pior hora. E depois, olhando para trás, conclui que "aquele investimento era ruim", quando o investimento fechou o ano com quinze por cento. Quem não aguentou o caminho foi a pessoa, e o número que teria avisado estava disponível o tempo todo.
Volte agora aos 13,75% contra 20%. Os seis e um quarto a mais só valem a pena se o balanço para ganhá-los for pequeno. Se o investimento que promete 20% tem um caminho parecido com o da estratégia B, com uma queda de 25% no meio, o Sharpe dele é baixo e a chance de você não estar lá no fim do ano é alta. Nesse caso, a pessoa que ficou nos 13,75% do Tesouro não foi conservadora demais. Ela fez a conta certa.
O que o Sharpe não vê
Nenhuma métrica é completa, e é justo dizer onde essa falha. São quatro limites, e cada um deles vai render um texto próprio.
Ele pune subida forte igual a queda forte. Volatilidade é desvio padrão, e desvio padrão não sabe de que lado o desvio veio. Uma estratégia que subiu 10% num mês "balançou" tanto quanto uma que caiu 10%. Para o investidor isso é estranho, porque ninguém reclama de subida. Existe uma variação que olha só para a oscilação negativa, chamada Sortino, e ela vai ter um texto próprio.
Ele não diz nada sobre a pior queda. Duas estratégias podem ter o mesmo Sharpe e drawdowns muito diferentes. O drawdown máximo, a maior queda de topo a fundo, é o número que decide se você aguenta ficar. É informação separada e igualmente importante.
Ele depende do período. Um ano bom e um ano ruim dão Sharpes muito diferentes para a mesma estratégia. Sharpe de doze meses diz pouco. Sharpe de dez anos diz bastante. Quando alguém mostra um Sharpe, a primeira pergunta é "de que período".
Ele assume que os retornos são bem comportados. A fórmula funciona bem quando os retornos se distribuem de forma parecida com uma curva normal. Mercado não faz isso. Ele tem caudas: eventos raros e enormes que a média e o desvio padrão subestimam. Uma estratégia que ganha pouco todo mês e perde muito uma vez a cada cinco anos pode ter um Sharpe ótimo durante quatro anos e onze meses. O LTCM, em 1998, tinha um Sharpe excelente até o mês em que deixou de existir. Estratégias de venda de volatilidade, que ganham prêmio pequeno em mercado calmo, mostram Sharpe alto por anos e depois perdem tudo numa semana. Aconteceu em fevereiro de 2018 com vários fundos desse tipo nos Estados Unidos.
Mesmo com todos esses defeitos, ele diz muito mais do que o número isolado que você olhava antes.
O que fazer com isso
Uma regra prática que vale mais do que a fórmula: nunca compare dois investimentos só pelo retorno.
Quando alguém mostrar um número final, 15%, 40%, 120%, o que for, faça as perguntas que a tabela não responde:
- Em que período? Um ano, cinco, dez?
- Quanto balançou? Qual o Sharpe?
- Quanto caiu no pior momento? Qual o drawdown máximo?
- Você teria ficado?
Se a pessoa não souber responder, ela também está olhando só o retorno. E aí vocês dois estão contando as dez vezes que deu certo.
Referências
- Sharpe, W. F. (1966). Mutual Fund Performance. The Journal of Business, 39(1), 119–138.
- Sharpe, W. F. (1994). The Sharpe Ratio. The Journal of Portfolio Management, 21(1), 49–58. (A revisão em que o próprio Sharpe discute os limites da medida.)
- Markopolos, H. (2010). No One Would Listen: A True Financial Thriller. Wiley. O memorando de 2005 à SEC está disponível publicamente.
- Lowenstein, R. (2000). When Genius Failed: The Rise and Fall of Long-Term Capital Management. Random House.
- Ibovespa em 2020: fechamento anual de 119.017 pontos (+2,92%) e mínima anual de 63.569 pontos em 23/03, conforme Poder360, "Ibovespa termina o ano aos 119.017 pontos, com alta de 2,92% em 2020" (30/12/2020), sobre dados da B3. Fechamento recorde de 119.528 pontos em 23/01/2020: séries históricas da B3. Circuit breakers de março de 2020: Exame, "Bolsa já parou 23 vezes com circuit breaker" (mar/2026).
- Selic de 13,75% a.a.: decisão do Copom de 16/09/2026, Banco Central do Brasil.
- Sobre caudas e a insuficiência do desvio padrão: Taleb, N. N. (2007). A Lógica do Cisne Negro. Best Seller.