Estava lá. Você viu. E era mentira.
Aquele padrão que dá certo toda vez.
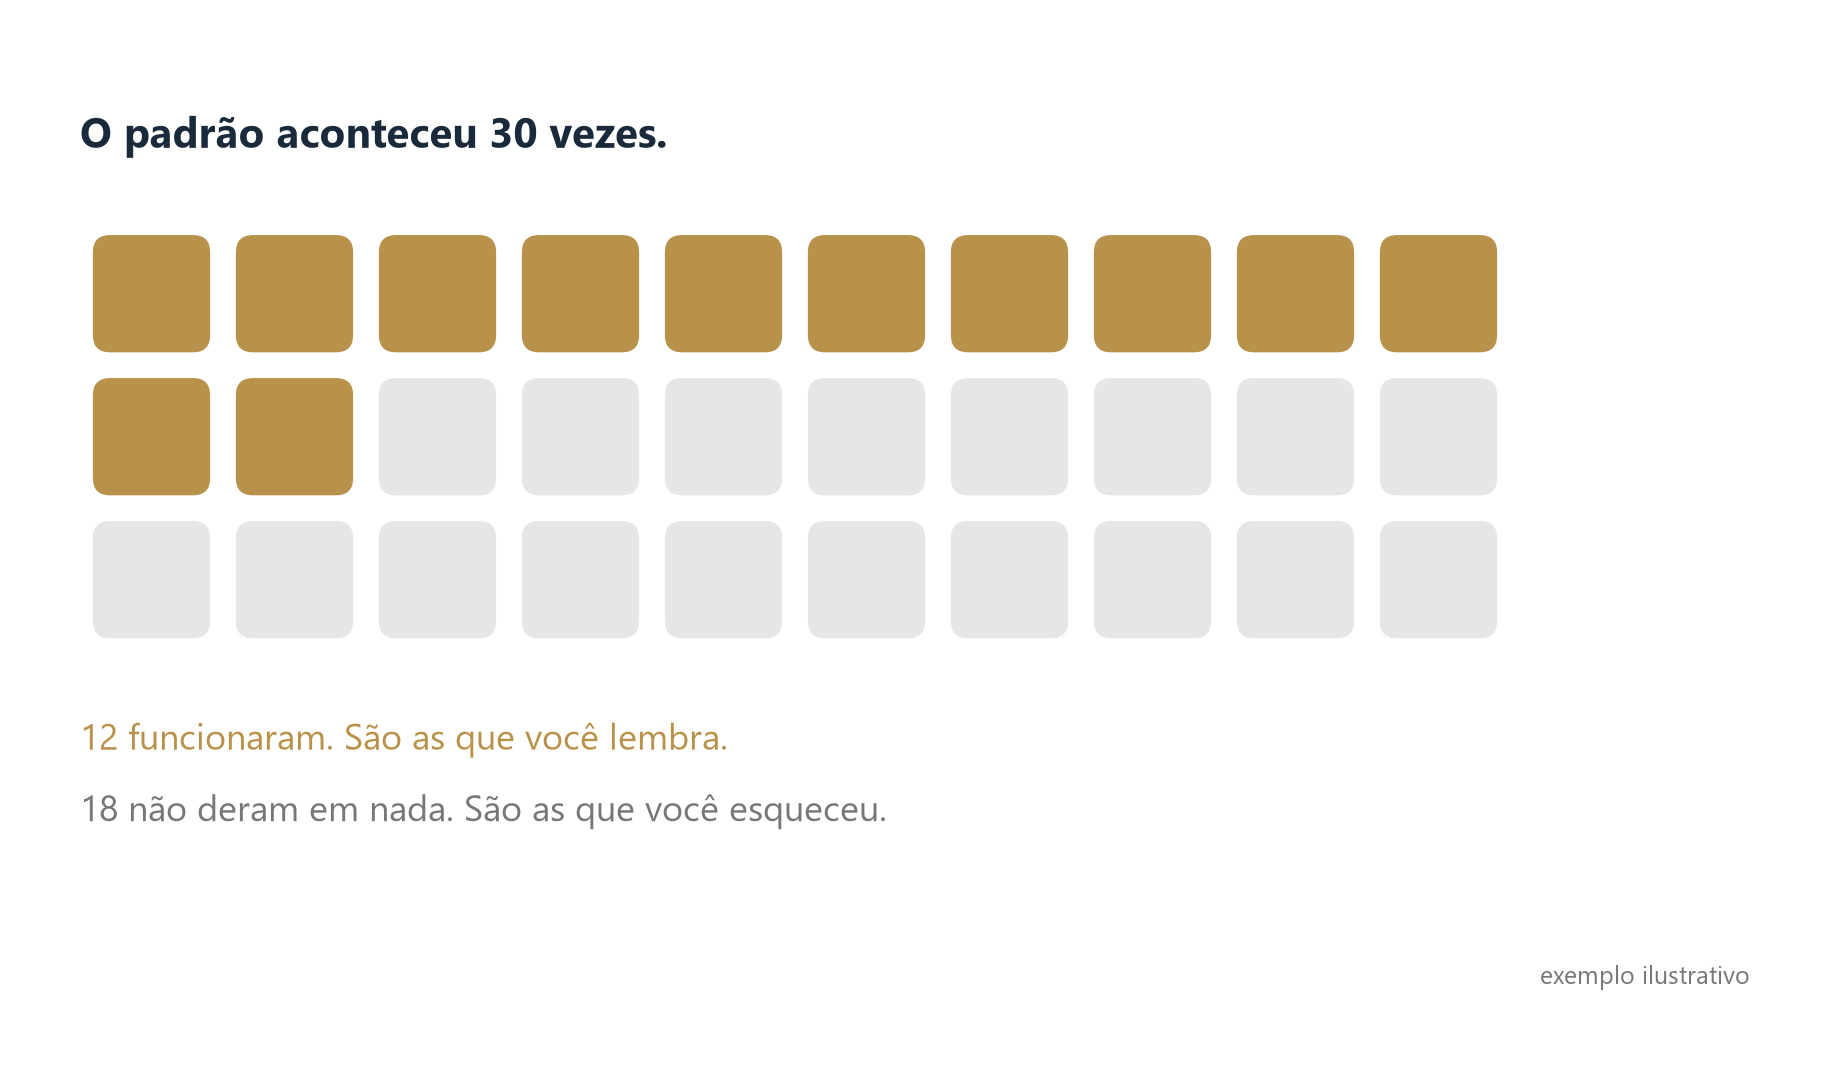
Você viu ele funcionar dez vezes e lembra de cada uma. O que você não lembra é das outras vinte em que ele apareceu e não deu em nada. Se alguém tivesse anotado, o placar seria trinta ocorrências e doze acertos.
Ninguém mentiu para ninguém. A memória guarda os acertos porque eles vêm com emoção, e joga fora o resto porque o resto não vem com nada.
Este texto é sobre esse mecanismo: por que ele existe, como ele foi medido em laboratório, e por que ele é a origem de quase todo "setup que sempre funciona" que circula por aí.
Dois vieses, não um
O fenômeno costuma ser chamado de viés de confirmação, e o nome está certo, mas na prática são duas coisas trabalhando juntas.
A primeira é o viés de confirmação propriamente dito: a tendência de procurar, notar e valorizar o que confirma a ideia que você já tem. A segunda é a heurística de disponibilidade: a gente julga a frequência de uma coisa pela facilidade com que ela vem à cabeça. Acertos vêm à cabeça fácil, porque vieram com adrenalina e com dinheiro entrando. Um padrão que apareceu e não deu em nada não deixa marca nenhuma.
Junte as duas e você tem um investidor que acha que viu o padrão funcionar "quase sempre", quando o dado real diz quatro em dez.
O experimento que mostrou isso em 1960
Peter Wason, psicólogo inglês, fez um experimento simples com estudantes. Ele dizia: "tenho uma regra na cabeça que gera sequências de três números. A sequência 2, 4, 6 obedece à regra. Descubra qual é a regra propondo outras sequências, e eu digo se cada uma obedece ou não."
Quase todo mundo pensava "números pares crescentes" e propunha 8, 10, 12. Sim. Depois 20, 22, 24. Sim. Depois 100, 102, 104. Sim. E então anunciava a regra com confiança. Errado.
A regra era só "três números em ordem crescente". Para descobrir isso bastava testar uma sequência que quebrasse a própria hipótese, tipo 1, 2, 3, ou 5, 4, 3. Quase ninguém fazia isso. As pessoas só propunham sequências que confirmavam o que já acreditavam, colecionavam "sins" e concluíam que estavam certas.
Troque "sequência de números" por "sinal no gráfico" e você tem exatamente o que acontece com o padrão dos trinta. A pessoa coleciona os acertos e nunca vai atrás da evidência que derrubaria a ideia.
O caso mais famoso: a mão quente
Em 1985, Thomas Gilovich, Robert Vallone e Amos Tversky publicaram um estudo sobre a "mão quente" no basquete. Jogadores, técnicos e torcedores tinham certeza absoluta de que um jogador que acerta vários arremessos seguidos tem mais chance de acertar o próximo. É a sensação de "ele está quente".
Eles pegaram os dados de arremesso do Philadelphia 76ers de uma temporada inteira e contaram. A probabilidade de acertar depois de uma sequência de acertos não era maior do que depois de uma sequência de erros. Fizeram o mesmo com lances livres do Boston Celtics e com um experimento controlado com jogadores universitários. Mesmo resultado.
O detalhe importante é que os próprios jogadores, quando perguntados, estimavam sua chance de acerto depois de uma sequência boa como bem mais alta. Eles viviam aquilo todo dia e estavam errados sobre o que acontecia nas próprias mãos.
(Esse estudo virou uma discussão longa. Em 2018, Joshua Miller e Adam Sanjurjo mostraram que o método original tinha um viés estatístico sutil, e que corrigindo o cálculo aparece um efeito pequeno de mão quente. O que interessa aqui não é o placar final do debate, e sim o tamanho da diferença entre a certeza das pessoas e o efeito medido. As pessoas sentiam um efeito enorme. O dado, na versão mais generosa, mostra um efeito modesto.)
Por que isso custa dinheiro
No basquete, acreditar na mão quente custa no máximo um arremesso mal escolhido. No mercado, custa capital.
Quem acredita que um padrão "sempre funciona" opera ele com tamanho. Se a taxa real de acerto é quarenta por cento e a pessoa acha que é oitenta, ela vai dimensionar a posição para um cenário que não existe. E quando vierem as perdas que sempre estiveram lá, a leitura não vai ser "o padrão nunca foi tão bom". Vai ser "o mercado mudou", ou "dessa vez eu entrei errado". A memória protege a hipótese e a conta paga.
Tem um segundo custo, mais silencioso. Quem não anota nunca aprende. Sem registro, cada acerto reforça a crença e cada erro é esquecido, então a crença só cresce com o tempo, independentemente do que o mercado esteja fazendo. Dez anos de experiência viram dez anos do mesmo erro.
O que fazer com isso
A solução não é ter memória melhor. Ninguém tem. A solução é tirar a memória da equação.
Escolha o seu padrão, o que for. Defina antes o que conta como "ele apareceu" e o que conta como "funcionou". Isso precisa ser definido antes, porque depois a memória ajusta a régua para caber os acertos. Aí conte. Todas as ocorrências, não só as que você lembra. Se puder fazer isso num histórico de preços, melhor. Se não, comece a anotar a partir de hoje, num caderno ou numa planilha, e volte daqui a seis meses.
O placar quase nunca é o que a pessoa esperava. Às vezes é pior, às vezes o padrão até tem algo, mas muito menos do que a sensação dizia. Nos dois casos você sai sabendo algo que antes não sabia.
É isso que a gente faz profissionalmente. Não usamos memória, usamos dado. Gravamos o que acontece na bolsa negócio por negócio, inclusive o livro de ofertas, que é a fila de quem quer comprar e de quem quer vender a cada instante. Quando digo que olhei se uma ideia funciona, é porque contei. E a maior parte das ideias que a gente conta, não funciona. Isso não é pessimismo. É o placar normal de qualquer um que anota.
A tese que sustenta tudo aqui
No curto prazo, palpite e método empatam. Qualquer pessoa acerta uma semana, e palpite é muito mais divertido. No longo prazo, só um dos dois se repete.
O padrão dos trinta é a primeira peça disso. Nos próximos textos entram as outras: o tamanho do mercado sistemático lá fora, o tamanho real do mercado brasileiro, e o primeiro número que enxerga o que o retorno esconde.
Referências
- Wason, P. C. (1960). On the failure to eliminate hypotheses in a conceptual task. Quarterly Journal of Experimental Psychology, 12(3), 129–140.
- Tversky, A. e Kahneman, D. (1973). Availability: A heuristic for judging frequency and probability. Cognitive Psychology, 5(2), 207–232.
- Gilovich, T., Vallone, R. e Tversky, A. (1985). The hot hand in basketball: On the misperception of random sequences. Cognitive Psychology, 17(3), 295–314.
- Miller, J. B. e Sanjurjo, A. (2018). Surprised by the hot hand fallacy? A truth in the law of small numbers. Econometrica, 86(6), 2019–2047.
- Kahneman, D. (2011). Rápido e Devagar: duas formas de pensar. Objetiva. (Capítulos sobre disponibilidade e sobre a ilusão de validade.)