Só as ações da Nasdaq giram em um dia o que a bolsa brasileira inteira gira em quase quatro meses.
A B3, a bolsa brasileira, movimentou em agosto de 2026 cerca de trinta bilhões de reais por dia no mercado à vista de ações. E 2026 está sendo um dos melhores anos de volume dela em muito tempo. Não é um mês ruim escolhido a dedo.
As ações listadas na Nasdaq, somando todos os lugares onde elas são negociadas, giraram em 17 de setembro de 2026 cerca de 458 bilhões de dólares. Num dia. Convertendo pela PTAX do dia anterior, 5,15 reais por dólar, dá mais de dois trilhões de reais. Setenta e oito vezes o dia médio da B3. Setenta e oito pregões são quase quatro meses.
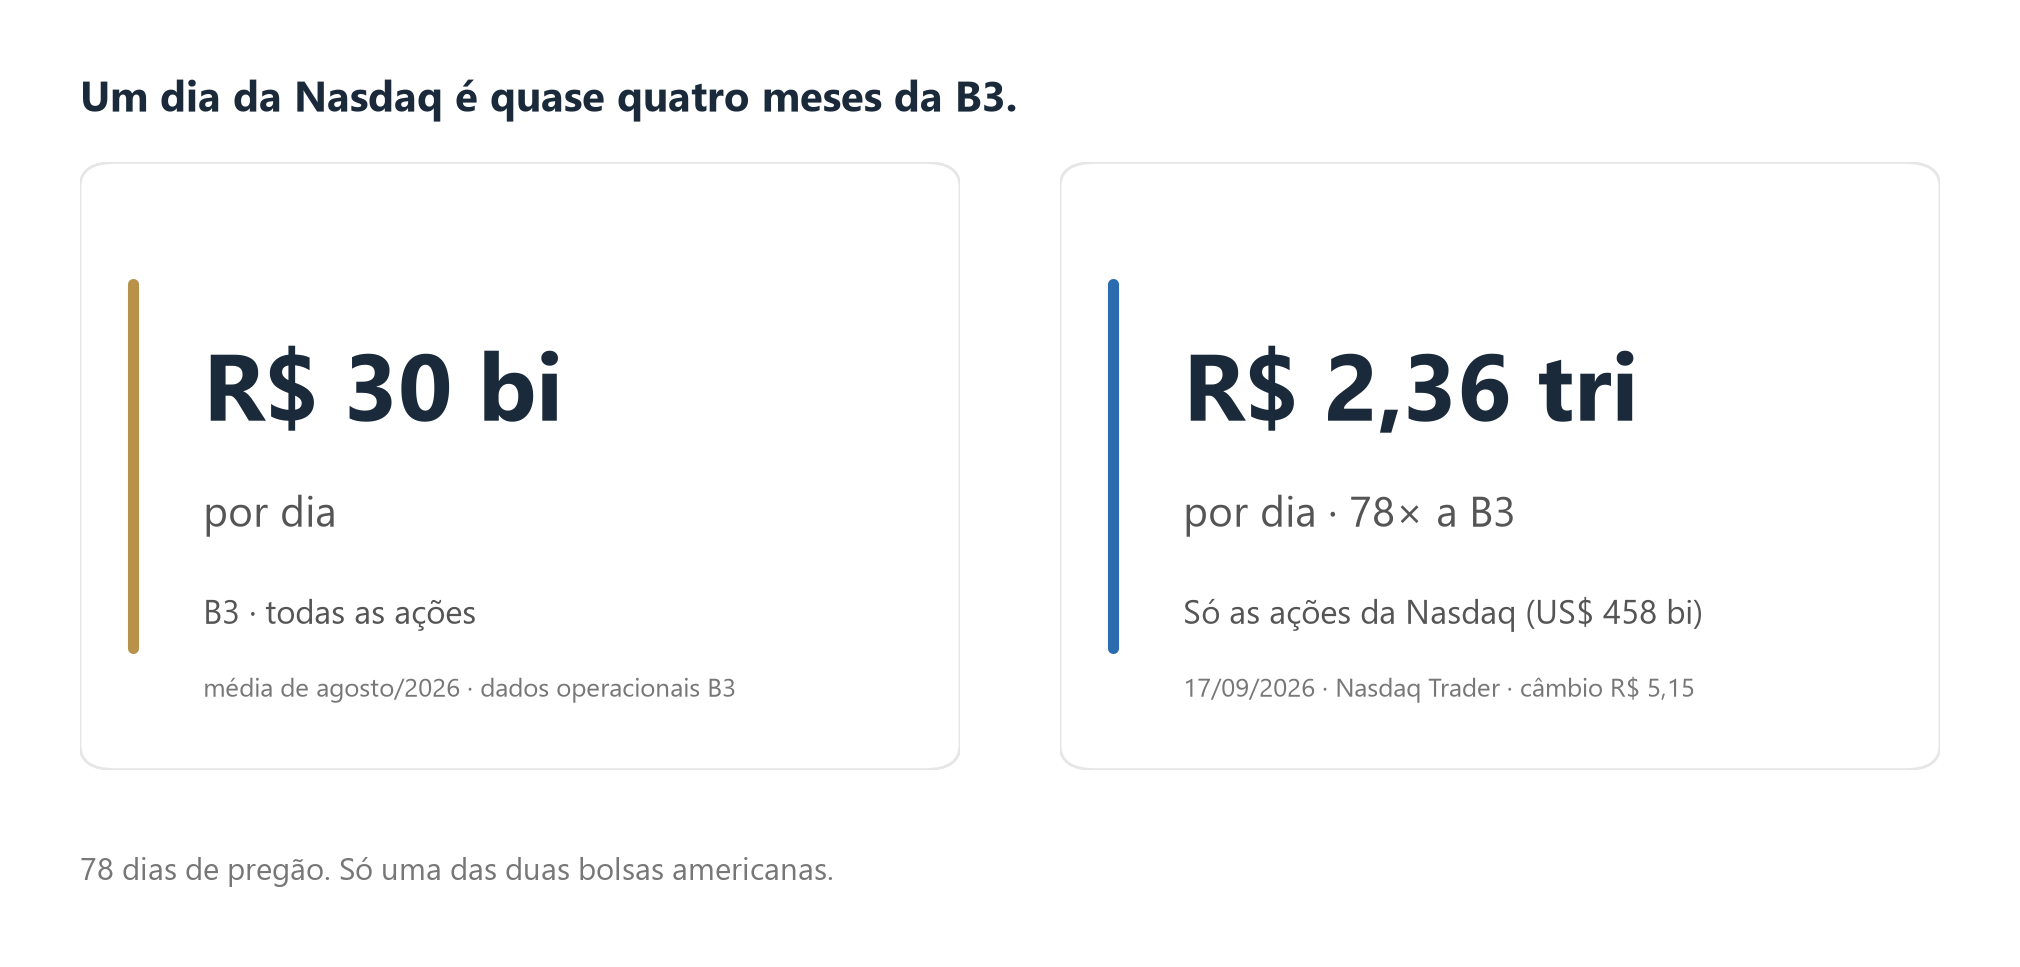
Uma ressalva de método, porque ela importa: o número da B3 é média mensal e o da Nasdaq é de um dia. A ordem de grandeza não depende disso, o múltiplo fica entre sessenta e noventa vezes em qualquer mês que se escolha, mas é bom saber que as bases são diferentes. E se somasse as ações listadas na Bolsa de Nova York, o múltiplo passaria de cem.
Isso não é uma reclamação sobre o Brasil. É uma descrição. E ela muda quase tudo o que se ensina sobre investir, porque quase tudo o que se ensina foi pensado para o jogo grande.
O que "tamanho" quer dizer na prática
Volume não é um número de curiosidade. Ele determina três coisas que afetam diretamente o seu resultado.
1. Quanto custa entrar e sair. Toda vez que você compra, alguém vende. O preço que essa pessoa pede e o preço que você quer pagar quase nunca são iguais, e a diferença é o spread. Num mercado com muita gente dos dois lados, o spread é minúsculo. Num mercado com pouca gente, ele abre. Você paga um pouco mais caro para comprar e recebe um pouco menos para vender, em cada operação, para sempre.
2. O que acontece quando você é grande. Se você quer comprar mais do que tem à venda naquele preço, o próprio ato de comprar empurra o preço para cima. Isso se chama impacto. Num mercado profundo, uma ordem grande é absorvida sem mover nada. Num mercado raso, o seu pedido é o que move o preço, e você acaba pagando por isso. Vale o mesmo, ao contrário, na hora de vender.
3. Se você consegue sair quando precisa. Esse é o que ninguém pergunta. Comprar é fácil, sempre tem alguém vendendo quando o mercado está calmo. A pergunta certa é se vai ter alguém do outro lado no dia em que você precisar vender, que costuma ser justamente o dia em que todo mundo quer vender.
A concentração é o detalhe pior
Esses trinta bilhões por dia não estão espalhados pelas centenas de empresas listadas. Eu contei, nas séries históricas públicas da B3, de janeiro até meados de setembro de 2026, considerando só ações e units, sem BDRs, fundos e ETFs:
| Quantas ações | Quanto do volume |
|---|---|
| As 10 mais negociadas | 42% |
| As 20 mais negociadas | 59% |
| As 47 mais negociadas | 80% |
| As outras 360 | 20% |
Foram pouco mais de quatrocentas ações com negociação no período. Dez delas respondem por quase metade de todo o dinheiro que passa pela bolsa. Quarenta e sete, pouco mais de dez por cento da lista, respondem por oitenta por cento.
E do outro lado da tabela: metade das ações listadas gira, em média, menos de um milhão de reais por dia. Dois terços giram menos de dez milhões. Para o investidor pessoa física com pouco capital isso é quase invisível, porque uma ordem de dois mil reais cabe em qualquer lugar. Para qualquer estratégia que precise operar com tamanho, ou entrar e sair com frequência, é o fim da linha: fora das cinquenta primeiras, o seu próprio dinheiro é o que move o preço.
O padrão não é novidade de 2026. Em 2025 as vinte mais negociadas ficaram com 53% do volume, e em 2021 com 50%. Neste ano a concentração está um pouco maior do que nos anteriores.
Um exemplo real: março de 2020
Para sentir como isso importa, um momento da história recente do nosso mercado.
Em março de 2020, no início da pandemia, a B3 acionou o circuit breaker seis vezes em oito pregões: dia 9, dia 11, duas vezes no dia 12, dia 16 e dia 18. O circuit breaker é a regra que para a negociação por meia hora quando o índice cai dez por cento. No dia 12 o Ibovespa fechou em queda de 14,8%, a maior desde 1998.
Quem precisava vender naqueles dias vendeu pelo preço que tinha, não pelo preço que queria. E quem tinha posição em ação de baixa liquidez muitas vezes não vendeu, porque não tinha ninguém comprando.
O ponto não é que mercado cai. Todo mercado cai. O ponto é que a profundidade do mercado determina o quanto uma queda custa a quem está dentro. Num mercado raso, a queda vem com uma segunda conta: a de não conseguir sair.
O que morre aqui
Aqui vai a tese impopular, e ela vem com número justamente para não parecer opinião.
Estratégia que funciona num mercado gigante e líquido costuma morrer aqui por três motivos: volume baixo, custo alto, liquidez rasa. Os três são o mesmo fato visto de ângulos diferentes.
Alguns exemplos do que isso mata:
- Estratégias de alta frequência que dependem de spread mínimo. Lá fora o spread é um centavo e existe volume para ganhar um centavo mil vezes por dia. Aqui o spread é maior, o volume é menor, e a conta não fecha. Existe estratégia matematicamente correta que perde dinheiro por um motivo só: é impossível de executar aqui.
- Carteiras muito diversificadas com rebalanceamento frequente. Cada rebalanceamento paga spread e impacto em dezenas de papéis. Num mercado em que só umas cinquenta ações têm liquidez de verdade, o custo come o que a diversificação deveria entregar.
- Qualquer estratégia importada sem teste local. O setup que "funciona no S&P 500" foi validado num mercado com custo de transação diferente, horário diferente, profundidade diferente. Trazer o setup sem trazer o teste é apostar que nada disso importa. Importa.
Isso não quer dizer que nada funciona aqui. Quer dizer que o que funciona aqui é outro conjunto de coisas, e que quase ninguém ensina esse conjunto porque o material que circula é tradução do material americano.
O que fazer com isso
Duas perguntas para fazer antes de qualquer estratégia, curso ou produto:
- Isso foi testado no mercado brasileiro, com custo brasileiro? Se a resposta envolve "mas nos Estados Unidos", a resposta é não.
- Quanto eu consigo colocar nisso sem que o meu próprio dinheiro mude o preço? Se a pessoa não sabe responder, ela nunca operou com tamanho.
Boa parte do que eu vou mostrar neste espaço é sobre esse outro jogo. O nosso.
Referências
- Volume médio diário do mercado à vista de ações da B3, agosto de 2026: dados operacionais mensais da B3.
- Volume em dólares das ações listadas na Nasdaq em todas as bolsas, 17/09/2026: Nasdaq Trader, Daily Market Summary (US$ 458.279.392.718).
- Câmbio: PTAX de 16/09/2026, R$ 5,15, Banco Central do Brasil.
- Concentração de volume: cálculo próprio sobre as séries históricas públicas da B3 (arquivos COTAHIST de 2021, 2025 e 2026 até 17/09), mercado à vista, lote padrão, só ON, PN e units. O script está em
concentracao-b3.py. - Circuit breakers de março de 2020: Exame, "Bolsa já parou 23 vezes com circuit breaker; relembre os episódios" (mar/2026), a partir dos comunicados da B3.
- Sobre custo de transação e impacto: Bouchaud, J.-P., Bonart, J., Donier, J. e Gould, M. (2018). Trades, Quotes and Prices: Financial Markets Under the Microscope. Cambridge University Press.